제목$1,000,000로 65세에 은퇴하면2025-01-07 19:47
카테고리어뉴이티(Annuity)
작성자

65세에 은퇴자금 $1,000,000로 은퇴하면 매년 얼마씩 사용할 수 있을까?

가장 널리 알려진 방법은 4% 인출 법칙이다. 이 법칙에 따르면 은퇴자금의 4%를 매년 인출하여 사용하는 것이 추천된다. 따라서 $1,000,000의 은퇴자금으로 매년 $40,000씩 사용할 수 있다.

그러나, 이 방법은 은퇴자금의 60%를 주식에, 나머지 40%를 채권에 투자한다는 가정을 기반으로 한다. 투자에는 항상 변동성과 위험이 따르기 때문에 4% 인출도 걱정 없이 실행하기는 어려울 수 있다.

어뉴이티를 통한 안정적인 소득 만들기

어뉴이티(Annuity)를 구매하면 평생 동안 안정적인 소득을 보장받을 수 있다. 예를 들어, 65세 남성이 $1,000,000으로 어뉴이티를 구입한 경우를 살펴보자. 참고로, 평생 소득(Lifetime Income)이 필요하면 전체 은퇴 자금의 10~25% 정도 어뉴이티 구입을 권장한다.
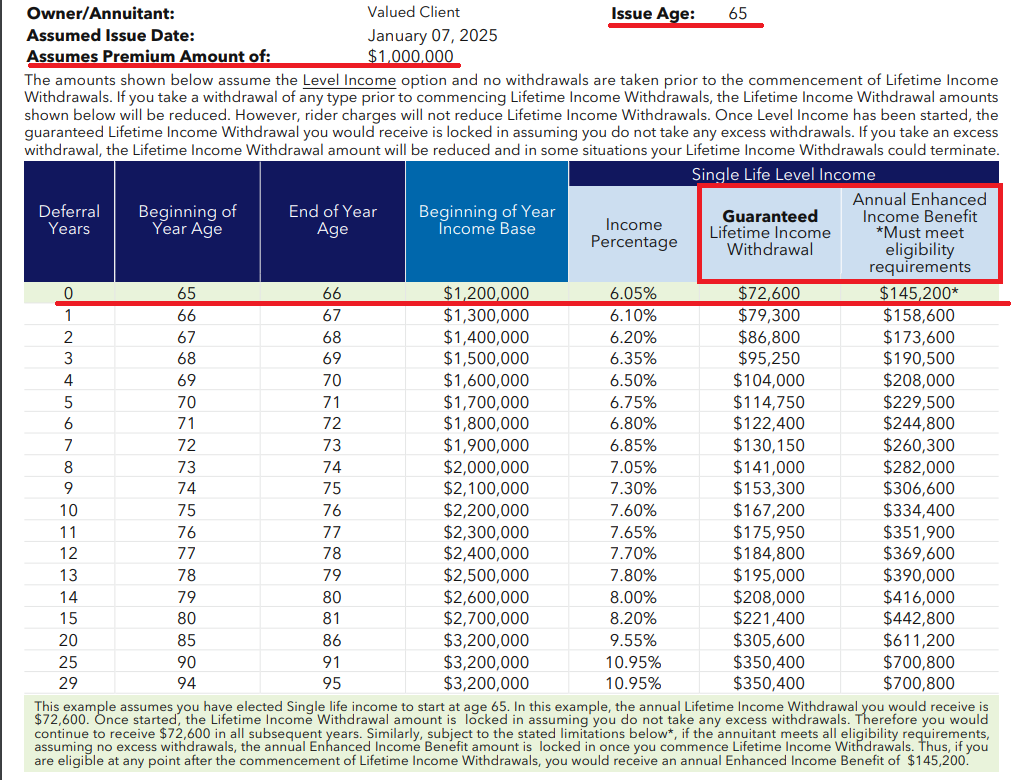
평생 소득(Guaranteed Lifetime Income Withdrawal)

이 어뉴이티를 구매하면 65세부터 매년 $72,600를 평생 동안 받을 수 있다. 4% 인출 법칙으로 인출한 금액보다 80% 정도 많은 $72,600(구매금액의 7.26%)을 평생 동안 걱정 없이 사용할 수 있다.

계산 방법은:

  • (원금 $1,000,000 + Income Base Bonus 20% $200,000) * Income Percentage 6.05% = $72,600

Death Benefit

어뉴이티 구매를 망설이게 하는 이유 중 하나는 연금을 충분히 받기 전에 사망할 경우 손해를 볼 수 있다는 점이다. 그러나 이 제품에는 Death Benefit이 포함되어 있어 최소한 원금 $1,000,000 이상을 보장받을 수 있다. 예를 들어, 연금으로 $500,000을 받은 후 사망하면 최소 $500,000 이상의 Death Benefit이 지급된다.

별 도움 안되는 롱텀 케어 베네핏 (Long-Term Care Benefit)?

Annual Enhanced Income Benefit이라는 일종의 롱텀케어 혜택이 있다. 자격 조건(롱텀 케어를 받을 상황)을 충족하면 연금 금액의 두 배를 받을 수 있다. 하지만 Account Value(Cash Value)가 0이면 혜택을 받을 수 없다. 롱텀 케어 베네핏이 필요한 80세 정도가 되면 Account Value(Cash Value)가 없어 정작 필요할 때 혜택을 볼 수 없을 수 있다. 따라서, 이 혜택에 기대하지 말고, 롱텀 케어가 필요하면 따로 준비하는 것이 좋다.

정리하면

4% 인출 법칙은 가장 간단하고 편리한 은퇴자금 인출 방법이지만, 본인이 투자 관리를 해야 하고, 투자에 대한 리스크가 존재한다. 반면 어뉴이티는 안정적인 소득과 추가 혜택을 제공한다. 은퇴자금을 걱정 없이 최대한 사용을 원한다면 어뉴이티는 좋은 선택이 될 수 있다.

평생 동안 안정적인 소득을 보장하는 어뉴이티 상품에 관심 있으신 분은 >>어뉴이티(연금), 미리 준비하면 좋은 이유<< 글도 읽어 보세요^^

상품 정보

어뉴이티(Annuity)

댓글
게시판
[은퇴 자금 투자] 401k after tax 를 Roth IRA 로 옮기고 싶은데요 [2]
Kay Lee2025-10-15612
즉시연금(SPIA)과 거치형 연금(Deferred Annuity)..
은퇴덕후2026-01-08319
체이스 프리덤 카드 $300 보너스 딜 (연회비 $0)
은퇴덕후2026-01-08432
Chase Marriott Bonvoy 신용카드 역대급 딜: 5만..
은퇴덕후2026-01-08877
[소셜 연금] 소셜연금, 최소한 이것만은 챙기자!
은퇴덕후2025-10-21803
[어뉴이티(Annuity)] $1.5M으로 58세 은퇴하기 플랜(中)
은퇴덕후2025-10-063641
직장인 Open Enrollment: 기회 놓치면 1년을 후회 [1]
은퇴덕후2025-10-08703
텀 생명보험(Term Life Insurance) 완벽 가이드
은퇴덕후2024-11-131435
[은퇴 자금 인출] Roth IRA Conversion Ladder: 조기 은퇴자 은..
은퇴덕후2025-09-231052
[은퇴 자금 인출] SEPP (72(t)) 플랜: 59.5세 전에 은퇴 자금 인출하기
은퇴덕후2025-09-22518
[레퍼럴 링크] 체이스 신용카드 딜 $900 보너스(연회비 없음) INK BUSI..
은퇴덕후2025-09-11607
직장 그만두기 전에 확인해야 할 것들 [3]
은퇴덕후2023-06-093004
[소셜 연금] 소셜연금(소셜 시큐리티) 한방에 정리 [14]
은퇴덕후2021-08-2052345
[은퇴 자금 투자] Dollar 로 한국 원화 투자 [1]
David Kim2025-08-04524
[소셜 연금] 배우자연금 [3]
한옥주2025-07-27505
뉴욕 페리 타고 야경 투어( 자유롭게 Hop On Hop Off)..
EunDuk2025-07-28331
스몰 비즈니스 은퇴 설계 계획 [4]
마노아2025-07-28472
은퇴후 한국 생활자를 위한 자산관리회사 추천을 부탁드립니다 [1]
Min Kim2025-07-22547
[Tax Planning/상속 플랜] 미국 상속세와 증여세(Gift Tax) 이해하기 [8]
은퇴덕후2024-12-054639
한국에서 401K 인출시 세금에 관한 약간의 꼼수
Min Kim2025-07-22953
[레퍼럴 링크] Chase Marriott Bonvoy 신용카드 딜(5만 포인트 ..
은퇴덕후2025-05-19859
[Tax Planning/상속 플랜] 529 플랜: 자녀 교육비를 위한 최고의 저축 방법 [2]
은퇴덕후2025-03-111457
[은퇴 자금 저축] 401(k): 피해야 할 8가지 실수 [3]
은퇴덕후2025-05-071775
[Tax Planning/상속 플랜] 생명보험 은퇴플랜 LIRP 완벽 설명
은퇴덕후2025-05-29781
[Tax Planning/상속 플랜] 고소득자 절세전략: S-Corp과 LLC의 세금 설계
은퇴덕후2025-05-26914
[Tax Planning/상속 플랜] 고소득자(부부 연소득 $400,000 이상) 과세 구조
은퇴덕후2025-05-19997
보험 에이전트에 대한 부정적 인식, 왜 생겼을까?
은퇴덕후2025-05-16687
[레퍼럴 링크] 신용카드로 Roth IRA에 투자하기: 0% 무이자 혜택 활용법
은퇴덕후2025-05-15759
[은퇴 자금 저축] Mega Backdoor Roth: 고소득자를 위한 강력한 은퇴 ..
은퇴덕후2025-05-082254
[레퍼럴 링크] 캐피탈 원 Venture 카드 사인업 보너스 $1,000(75,0..
은퇴덕후2025-02-28575