제목Roth IRA가 Traditional IRA보다 좋은 경우는?2021-12-09 17:21
카테고리은퇴 자금 저축 > IRA/Roth IRA
작성자

Roth IRA가 유리한 경우는?

Roth IRA와 Traditional IRA중에 어느 것이 나에게 유리할까? 일반적으로 은퇴 후 세율(Marginal Tax Rate)이 현재와 같거나 높으면 Roth IRA(Tax Free(AKA Tax Advantaged) Accounts)가 유리하고, 은퇴 후 세율이 현재보다 낮으면 Traditional IRA(Tax Deferred Accounts)가 유리하다고 한다.
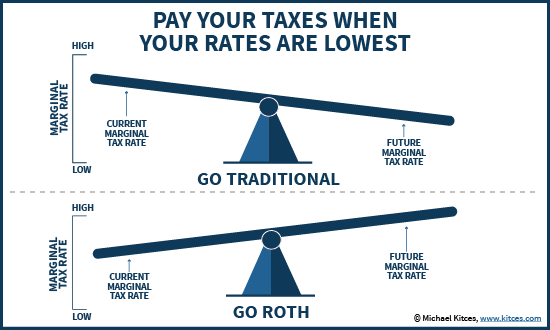
하지만, Roth IRA와 Traditional IRA중에 어느 것이 유리한지는 현재 세율과 은퇴 후 세율뿐만 아니라 각자의 재정 상황에 따라 달라질 수 있다.

Roth IRA 더 좋은 추가 이유들

  • 저축한 Roth IRA 원금을 59.5세 이전이라도 언제든지 페널티 없이 인출할 수 있음
  • Roth IRA와 401(k)를 비상금(Emergency Fund)으로 사용
  • Roth IRA는 72세 이후에도 RMD 규정이 없어 Tax-Free로 돈을 계속 불릴 수 있음(Traditional IRA는 401K처럼 72세 이후부터는 required minimum distributions (RMDs)이 있어 원하지 않더라도 인출해야 함)
  • 상속에 유리한 Roth IRA(The SECURE Act 2019)
  • 401K를 하고 있다면 Roth IRA로 분산 투자하면 유연한 Tax Planning 전략을 세울 수 있음

현재 세율과 은퇴 후 세율이 같다면 Roth IRA나 Traditional IRA가 차이가 없다는 주장?

보통 현재 세율과 은퇴 후 세율이 같다면 Roth IRA나 Traditional IRA가 차이가 없다고 주장한다. 이 주장의 근거는 다음과 같다.

예를 들어, Marginal Tax Rate이 22%인 개인이 IRA에 저축할 수 있는 한도 $6,000을 저축하는 것을 가정해 보자. Traditional IRA에는 Pre-tax money $6,000 모두를 저축하지만, Roth IRA에는 $1,320( $6,000 * 0.22)를 택스로 내고, 나머지 $4,680을 저축한다.

10년 동안 투자하여 모두 투자한 원금의 2배가 되었다고 가정하자. Roth에 저축한 돈은 tax-free로 인출하니 $9,360이 되고, Traditional에 투자된 금액을 인출할 때 세금 $2,640 ( $12,000 * 0.22)를 빼면 결국 Roth와 동일한 금액인 $9,360이 된다. 이런 근거로 현재 세율과 은퇴 후 세율이 같다면 Roth IRA와 Traditional IRA가 차이가 없다고 주장하는 것이다.

이 주장이 맞는다고 하더라도 위에서 말한 ‘Roth IRA 더 좋은 추가 이유들’ 때문에 세율이 동일하면 Roth IRA가 유리하다. 또한 Roth IRA는 압축 저축 효과(Pre-Tax가 아닌 Post-Tax로 $6,000을 저축하므로 실질적으로 더 많은 금액을 은퇴 계좌에 저축하는 효과)가 있어 세율이 동일하면 Roth IRA가 유리하다.

하지만 현실은…

하지만 현실은 간단하지 않다. 두 개 중에 어느 것이 유리한지를 결정하는 것은 현재와 은퇴 후의 세율뿐만 아니라 다음 사항들도 고려해야 하기 때문이다.

  • Standard deduction(표준 소득 공제)
  • 구간별로 적용되는 택스 브라켓
  • 소셜연금
  • 은퇴 시점과 72세에 Tax Deferred Accounts(Traditional 401k, Traditional IRA, etc) 예상 금액

Roth IRA vs Traditional IRA 관련 글들

댓글
게시판
[은퇴 자금 투자] 401k after tax 를 Roth IRA 로 옮기고 싶은데요 [2]
Kay Lee2025-10-15612
즉시연금(SPIA)과 거치형 연금(Deferred Annuity)..
은퇴덕후2026-01-08319
체이스 프리덤 카드 $300 보너스 딜 (연회비 $0)
은퇴덕후2026-01-08432
Chase Marriott Bonvoy 신용카드 역대급 딜: 5만..
은퇴덕후2026-01-08877
[소셜 연금] 소셜연금, 최소한 이것만은 챙기자!
은퇴덕후2025-10-21803
[어뉴이티(Annuity)] $1.5M으로 58세 은퇴하기 플랜(中)
은퇴덕후2025-10-063641
직장인 Open Enrollment: 기회 놓치면 1년을 후회 [1]
은퇴덕후2025-10-08703
텀 생명보험(Term Life Insurance) 완벽 가이드
은퇴덕후2024-11-131435
[은퇴 자금 인출] Roth IRA Conversion Ladder: 조기 은퇴자 은..
은퇴덕후2025-09-231052
[은퇴 자금 인출] SEPP (72(t)) 플랜: 59.5세 전에 은퇴 자금 인출하기
은퇴덕후2025-09-22518
[레퍼럴 링크] 체이스 신용카드 딜 $900 보너스(연회비 없음) INK BUSI..
은퇴덕후2025-09-11607
직장 그만두기 전에 확인해야 할 것들 [3]
은퇴덕후2023-06-093004
[소셜 연금] 소셜연금(소셜 시큐리티) 한방에 정리 [14]
은퇴덕후2021-08-2052345
[은퇴 자금 투자] Dollar 로 한국 원화 투자 [1]
David Kim2025-08-04524
[소셜 연금] 배우자연금 [3]
한옥주2025-07-27505
뉴욕 페리 타고 야경 투어( 자유롭게 Hop On Hop Off)..
EunDuk2025-07-28331
스몰 비즈니스 은퇴 설계 계획 [4]
마노아2025-07-28472
은퇴후 한국 생활자를 위한 자산관리회사 추천을 부탁드립니다 [1]
Min Kim2025-07-22547
[Tax Planning/상속 플랜] 미국 상속세와 증여세(Gift Tax) 이해하기 [8]
은퇴덕후2024-12-054639
한국에서 401K 인출시 세금에 관한 약간의 꼼수
Min Kim2025-07-22953
[레퍼럴 링크] Chase Marriott Bonvoy 신용카드 딜(5만 포인트 ..
은퇴덕후2025-05-19859
[Tax Planning/상속 플랜] 529 플랜: 자녀 교육비를 위한 최고의 저축 방법 [2]
은퇴덕후2025-03-111457
[은퇴 자금 저축] 401(k): 피해야 할 8가지 실수 [3]
은퇴덕후2025-05-071775
[Tax Planning/상속 플랜] 생명보험 은퇴플랜 LIRP 완벽 설명
은퇴덕후2025-05-29781
[Tax Planning/상속 플랜] 고소득자 절세전략: S-Corp과 LLC의 세금 설계
은퇴덕후2025-05-26914
[Tax Planning/상속 플랜] 고소득자(부부 연소득 $400,000 이상) 과세 구조
은퇴덕후2025-05-19997
보험 에이전트에 대한 부정적 인식, 왜 생겼을까?
은퇴덕후2025-05-16687
[레퍼럴 링크] 신용카드로 Roth IRA에 투자하기: 0% 무이자 혜택 활용법
은퇴덕후2025-05-15759
[은퇴 자금 저축] Mega Backdoor Roth: 고소득자를 위한 강력한 은퇴 ..
은퇴덕후2025-05-082254
[레퍼럴 링크] 캐피탈 원 Venture 카드 사인업 보너스 $1,000(75,0..
은퇴덕후2025-02-28575