소셜연금 계산은 세 단계로 나뉜다. 먼저 크레딧 40점으로 연금을 받을 자격을 얻는다. 다음으로 소득이 가장 높았던 35년의 평균을 월 단위로 구한다. 마지막으로 이 평균에 벤드 포인트 공식을 적용해 만기 은퇴 나이(FRA)에 받을 금액인 PIA를 정한다.
소셜연금 계산 3단계
| 단계 | 무엇을 하나 | 핵심 숫자 |
|---|---|---|
| 자격 얻기 | 크레딧 40점을 채운다 | 2027년 크레딧 1점 = 소득 $1,970, 1년 최대 4점 |
| AIME 구하기 | 최고 소득 35년을 임금 지수로 조정해 월평균으로 만든다 | 35년 = 420개월 |
| PIA 계산하기 | AIME에 벤드 포인트 공식을 적용한다 | 2027년 $1,340 / $8,077, 90% / 32% / 15% |
크레딧 40점으로 자격 얻기
소셜연금을 받으려면 크레딧 40점이 필요하다. 크레딧은 소셜연금 세금을 낸 소득으로 쌓이며, 1년에 최대 4점까지 받는다. 그래서 최소 10년은 일해야 40점을 채울 수 있다.
| 연도 | 크레딧 1점에 필요한 소득 | 4점을 받는 데 필요한 연소득 |
|---|---|---|
| 2026년 | $1,890 | $7,560 |
| 2027년 | $1,970 | $7,880 |
크레딧은 자격만 정한다. 40점을 넘겨 80점을 쌓아도 연금이 두 배가 되지 않는다. 연금 금액은 다음 단계의 소득 평균으로 정해진다.
최고 소득 35년으로 AIME 구하기
AIME(Average Indexed Monthly Earnings)는 평생 소득을 오늘 가치로 바꾼 뒤 월평균으로 만든 숫자다. 계산 순서는 다음과 같다.
- 연도별 소득 중 소셜연금 세금을 낸 소득만 쓴다. 세금 상한을 넘는 소득은 계산에 들어가지 않는다. 상한은 2026년 $184,500, 2027년 $192,300이다.
- 60세 이전 소득은 그동안 미국 평균 임금이 오른 비율만큼 키워서 계산한다.
- 이렇게 바꾼 소득 중 가장 높은 35년을 골라 더한다.
- 합계를 420개월(35년 × 12)로 나누고 1달러 미만은 버린다.
여기서 중요한 것은 35년이라는 숫자다. 일한 기간이 35년보다 짧으면 모자란 해는 소득 $0으로 채워 나눈다. 30년만 일했다면 5년이 $0으로 들어가 평균이 내려간다. 반대로 35년을 넘게 일했다면 소득이 낮은 해가 빠지고 높은 해가 들어가므로, 늦게까지 일할수록 평균이 오를 수 있다.
벤드 포인트로 PIA 계산하기
PIA(Primary Insurance Amount)는 FRA에 연금을 신청했을 때 받는 월 금액이다. AIME를 세 구간으로 나눠 구간마다 다른 비율을 곱해서 구한다. 구간을 나누는 두 기준 금액을 벤드 포인트라고 한다.
| AIME 구간 (2027년에 62세가 되는 사람) | 적용 비율 |
|---|---|
| 처음 $1,340까지 | 90% |
| $1,340 초과 ~ $8,077까지 | 32% |
| $8,077 초과 | 15% |
벤드 포인트는 매년 바뀐다. 적용되는 해는 연금을 신청하는 해가 아니라 62세가 되는 해다. 2026년에 62세가 된 1964년생은 2026년 벤드 포인트 $1,286과 $7,749를, 2027년에 62세가 되는 1965년생은 2027년 벤드 포인트 $1,340과 $8,077을 쓴다.
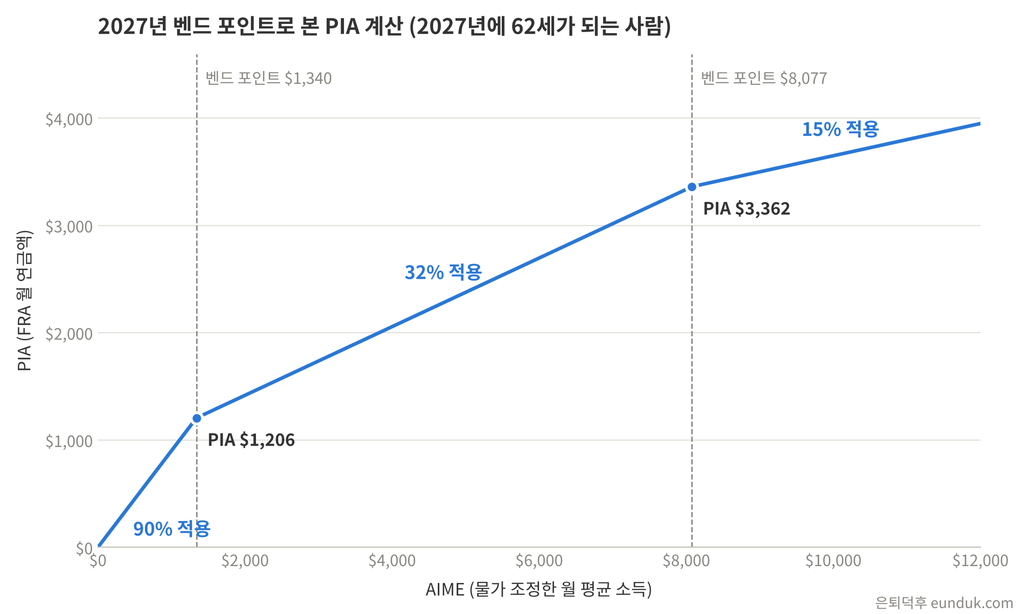
이 공식은 소득이 낮은 사람에게 유리하게 만들어져 있다. 첫 구간은 소득의 90%를 연금으로 돌려주지만, 마지막 구간은 15%만 돌려준다. 그래서 소득이 두 배라고 연금이 두 배가 되지 않는다.
PIA가 정해지면 신청 나이에 따라 실제 수령액이 달라진다. 1960년 이후 출생자는 FRA인 67세에 PIA의 100%를 받고, 62세에 신청하면 70%, 70세에 신청하면 124%를 받는다.
가상 시뮬레이션: 1965년생의 PIA 계산하기
1965년생은 2027년에 62세가 되므로 2027년 벤드 포인트를 쓴다. 먼저 AIME가 다를 때 PIA가 어떻게 달라지는지 비교해 본다. AIME는 이미 계산된 값으로 가정하고, COLA는 반영하지 않는다.
| AIME | 90% 구간 | 32% 구간 | 15% 구간 | PIA | AIME 대비 |
|---|---|---|---|---|---|
| $3,000 | $1,206.00 | $531.20 | $0 | $1,737.20 | 57.9% |
| $5,000 | $1,206.00 | $1,171.20 | $0 | $2,377.20 | 47.5% |
| $9,000 | $1,206.00 | $2,155.84 | $138.45 | $3,500.20 | 38.9% |
계산 예시 (AIME $5,000)
- 90% 구간: $1,340 × 0.90 = $1,206.00
- 32% 구간: ($5,000 − $1,340) × 0.32 = $3,660 × 0.32 = $1,171.20
- 15% 구간: AIME가 $8,077보다 적으므로 $0
- PIA: $1,206.00 + $1,171.20 = $2,377.20
계산 예시 (AIME $9,000)
- 32% 구간: ($8,077 − $1,340) × 0.32 = $6,737 × 0.32 = $2,155.84
- 15% 구간: ($9,000 − $8,077) × 0.15 = $923 × 0.15 = $138.45
- 합계 $1,206.00 + $2,155.84 + $138.45 = $3,500.29, 10센트 단위 내림으로 PIA $3,500.20
AIME가 $3,000에서 $9,000으로 세 배가 돼도 PIA는 약 두 배에 그친다. AIME 대비 PIA 비율도 57.9%에서 38.9%로 내려간다. 소득이 높을수록 은퇴 전 소득을 소셜연금이 대신해 주는 비율이 낮아진다는 뜻이다.
맺음말
소셜연금은 크레딧 40점으로 자격을 얻고, 최고 소득 35년의 월평균(AIME)에 벤드 포인트 공식을 적용해 PIA를 정한다. 35년이 안 되면 $0인 해가 평균을 끌어내리고, 소득이 높을수록 소득 대비 연금 비율은 낮아진다.
2027 소셜 연금
소셜 연금 기초
- 소셜연금(Social Security) 완벽 가이드
- 내 소셜연금 예상액 확인하기: my Social Security Statement에서 꼭 볼 5가지
- 소셜연금 62세 70% vs 70세 124%, 언제 받아야 이득일까?
- 일 안 한 배우자도 받는 소셜연금, 남편 PIA $3,000이면 아내는 최대 $1,500
- 소셜연금, 최소한 이것만은 챙기자!
- 소셜연금 최대 85% 과세의 진실: 연금의 85%를 세금으로 내는 게 아니다
- 소셜연금과 메디케어의 세금 함정(Tax Traps)을 피하는 법
- 2026년 소셜연금 최고액은 월 $5,181
- 2024년 소셜연금 최저액 $103/월?
- 국민연금과 소셜연금 같이 받기: WEP 폐지 후 확인할 4가지
- 소셜연금 40크레딧이 안 되면: 한미 사회보장협정으로 6크레딧부터 받는 법
- 한국에 살면서 소셜연금 받기: 국적에 따라 달라지는 세금 25.5%
소셜연금 수령액 계산
소셜연금 신청(인출) 전략