제목고소득자에게 부과하는 NIIT(Net Investment Income Tax)2024-02-23 17:30
카테고리Tax Planning/재정 플랜
작성자

NIIT(Net Investment Income Tax)란?

고소득자는 투자 소득에 추가로 3.8%의 NIIT(Net Investment Income Tax)를 내야 한다. 참고로, NIIIT는 Medicare Surtax라고도 한다.

NIIT(Net Investment Income Tax)를 내야 하는 사람은?

투자 소득을 포함한 MAGI(Modified Adjusted Gross Income)가 아래 Threshold(싱글 $200,000, 부부 공동 $250,000) 이상인 고소득자는 NIIT(Net Investment Income Tax)를 내야 한다.

소득이 높더라도 투자 소득이 없으면 NIIT가 없고, 투자 소득이 있더라도 MAGI가 Threshold 이하이면 NIIT가 없다.

NIIT(Net Investment Income Tax) 금액은?

MAGI Threshold를 초과하는 투자 소득 3.8%가 NIIT 금액이다. 예를 들어, 부부 공동으로 세금 보고할 때, 투자 소득을 포함한 MAGI가 $400,000을 가정해 보자. 이중 투자 소득이 $200,000이라면 Threshold를 초과하는 투자 소득 $150,000($400,000 – $250,000)에 대한 3.8%가 택스다. 만약 투자 소득이 $100,000이라면 Threshold를 초과하는 투자 소득$100,000에 대한 3.8%가 택스다.

NIIT를 가장 신경을 써야 하는 사람은?

일반 소득만으로 Threshold 이상인 고소득자는 투자 소득에 3.8% 택스를 내야 한다. NIIT를 줄이려면 투자 소득을 줄이는 방법밖에 없다. 총소득(일반 소득 + 추가 소득)이 Threshold 이하이면 NIIT가 없으니 신경 쓸 필요가 없다. NIIT를 가장 신경 써야 할 사람은 아래 그림처럼 투자 소득(브라운색)이 Threshold에 걸치는(Crossover Zone) 경우다.
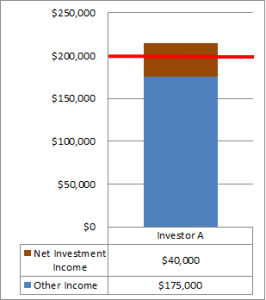
투자 소득이 Crossover Zone이면 택스 플래닝으로 투자 소득을 줄이던가, 소득 공제(deduction)를 더 받아 일반 소득을 줄이면 NIIT를 줄일 수 있다.

은퇴 계좌(T-IRA or T-401K)에서 인출하면

은퇴 계좌(T-IRA or T-401K)에서 인출한 금액은 일반 소득이다. 따라서, 소득이 Threshold(싱글 $200,000, 부부 공동 $250,000)를 넘지 않도록 미리 Roth Conversion을 하는 것이 좋을 수도 있다.

추가 정보

주식뿐만 아니라 부동산 투자소득도 NIIT 부과 대상이다. 한국의 부동산을 처분할 때도 NIIT를 고려해 택스 플래닝하면 절세를 할 수 있다.

댓글
게시판
번호제목작성자날짜조회
755[가입인사] 안녕하세요! [3]2024-02-26495
761[Tax Planning/재정 플랜] 부족한 은퇴 자금 계산기(Retirement Income Short-Fall Calculator)2024-02-28777
757[은퇴 자금 인출] 연금(Pension) 선택: Lump Sum vs Annuity [2]2024-02-261864
759[Tax Planning/재정 플랜] 은퇴플랜 계산기로 간단하게 은퇴플랜 작성해 보기2024-02-271882
758[은퇴 자금 투자] 401(K) (TSP) IRA와 R-IRA [1]2024-02-26677
756[가입인사] 안녕하세요 반갑습니다. [1]2024-02-26447
754[가입인사] 가입인사 [1]2024-02-25419
752[가입인사] 가입인사 [1]2024-02-24443
753[Tax Planning/재정 플랜] 한계세율(Marginal Tax Rate) 100% 정확히 이해하기2024-02-246178
744[Tax Planning/재정 플랜] 고소득자에게 부과하는 NIIT(Net Investment Income Tax) [2]2024-02-232038
751[가입인사] 가입인사 [2]2024-02-24481
745[가입인사] 가입인사입니다 [1]2024-02-23440
741은퇴 플랜의 중요한 나이 9개 [5]2024-02-202335
748[가입인사] 가입인사드립니다. [1]2024-02-23384
750[가입인사] 가입인사 [1]2024-02-23418
749[가입인사] 안녕하세요! [1]2024-02-23502
746[가입인사] 가입인사 드립니다, [1]2024-02-23369
747[가입인사] 안녕하세요. [1]2024-02-23448
743[가입인사] 안녕하세요. 가입 인사드립니다. [1]2024-02-23497
742[은퇴 자금 저축] Traditional IRA는 Temporary IRA다!2024-02-221728
739[은퇴 자금 인출] Roth Conversion을 소셜연금 받기전에 해야하는 이유2024-02-191615
738[은퇴 자금 인출] Roth Conversion을 63세 이전에 해야하는 이유 [3]2024-02-173348
734[은퇴 자금 저축] Roth IRA 저축 한도가 T-IRA보다 높다? [5]2024-02-151109
736Roth & T IRA contribution limit [2]2024-02-16798
737[Tax Planning/재정 플랜] 상속세 절세를 위한 취소 불가능 신탁(Irrevocable Trust)2024-02-161663
730[Tax Planning/재정 플랜] Income Tax 계산 방법(간편 계산기 포함) [3]2024-02-063191
735401k roll over 관련 [1]2024-02-16736
733독서모임 문의 [1]2024-02-15556
732[Tax Planning/재정 플랜] 은퇴 후 소득이 없어도 Roth IRA에 저축하는 방법 [4]2024-02-142391
731[Tax Planning/재정 플랜] 상속받은 은퇴 계좌(Inherited IRA)란? [2]2024-02-082110